ANSERA JOURNAL
購入・資金計画
期日一括返済併用型住宅ローンとは|1.5億円の試算で見る月々の返済と残債
住信SBIネット銀行が開始した期日一括返済併用型住宅ローンを解説。現ドコモSMTBネット銀行の公式情報と1.5億円の比較試算から、担保評価額、金利上乗せ、最終一括返済、売却時の残債を整理します。
港区のマンションを選ぶとき、購入価格とともに気になるのが、毎月どこまで無理なく支払えるかということ。その資金計画に、新しい返済方法が加わっています。
2026年6月1日に住信SBIネット銀行が取扱いを始めた「期日一括返済併用型住宅ローン」。現在の銀行名はドコモSMTBネット銀行です。元金の一部を最後にまとめて返すことで、毎月の支払いを抑える仕組みです。ただし、最後に返す元金は残ります。都心の住まい選びでは、月々の返済と、売却・完済の時点に残る負担を一緒に見ておきたい商品です。[1]
元金を二つに分け、一部は最後に返す
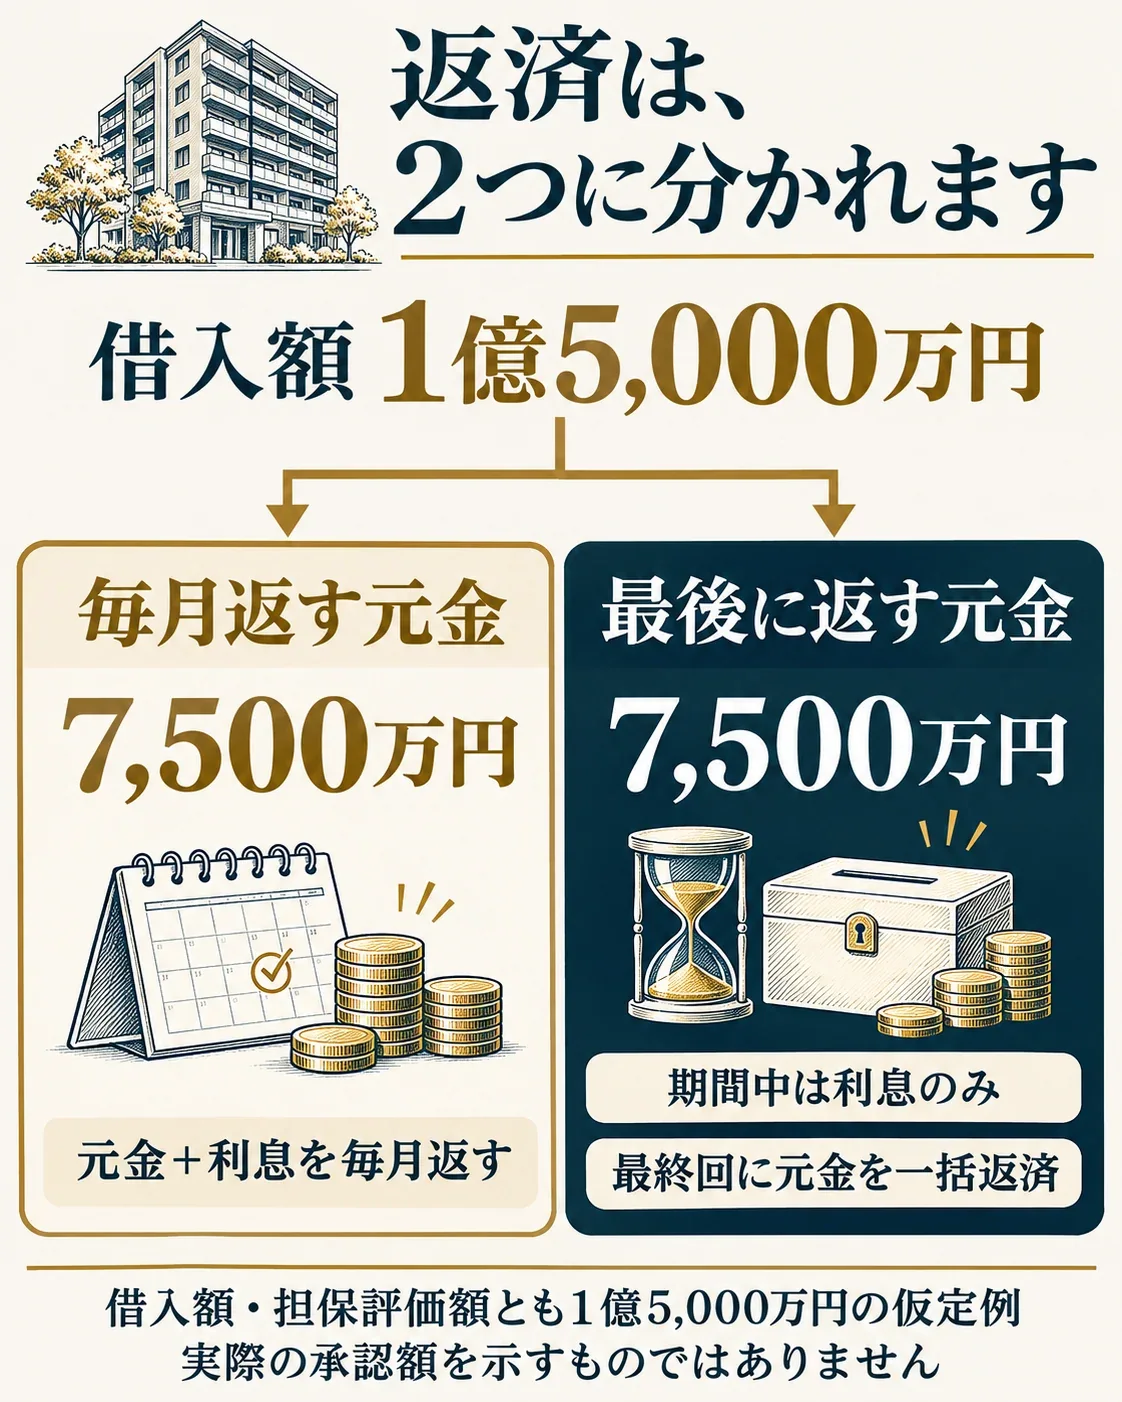
借入れは、元金を毎月返す部分と、期日にまとめて返す部分に分かれます。後者は担保評価額の50%に相当する元金を据え置き、期間中はその利息を支払います。残りは元利均等返済または元金均等返済で返します。[2]
ここで基準となるのは、売出価格ではなく銀行の担保評価額です。「1億5,000万円の物件だから、7,500万円を必ず据え置ける」という計算にはなりません。
1億5,000万円を借りると、何が変わるか
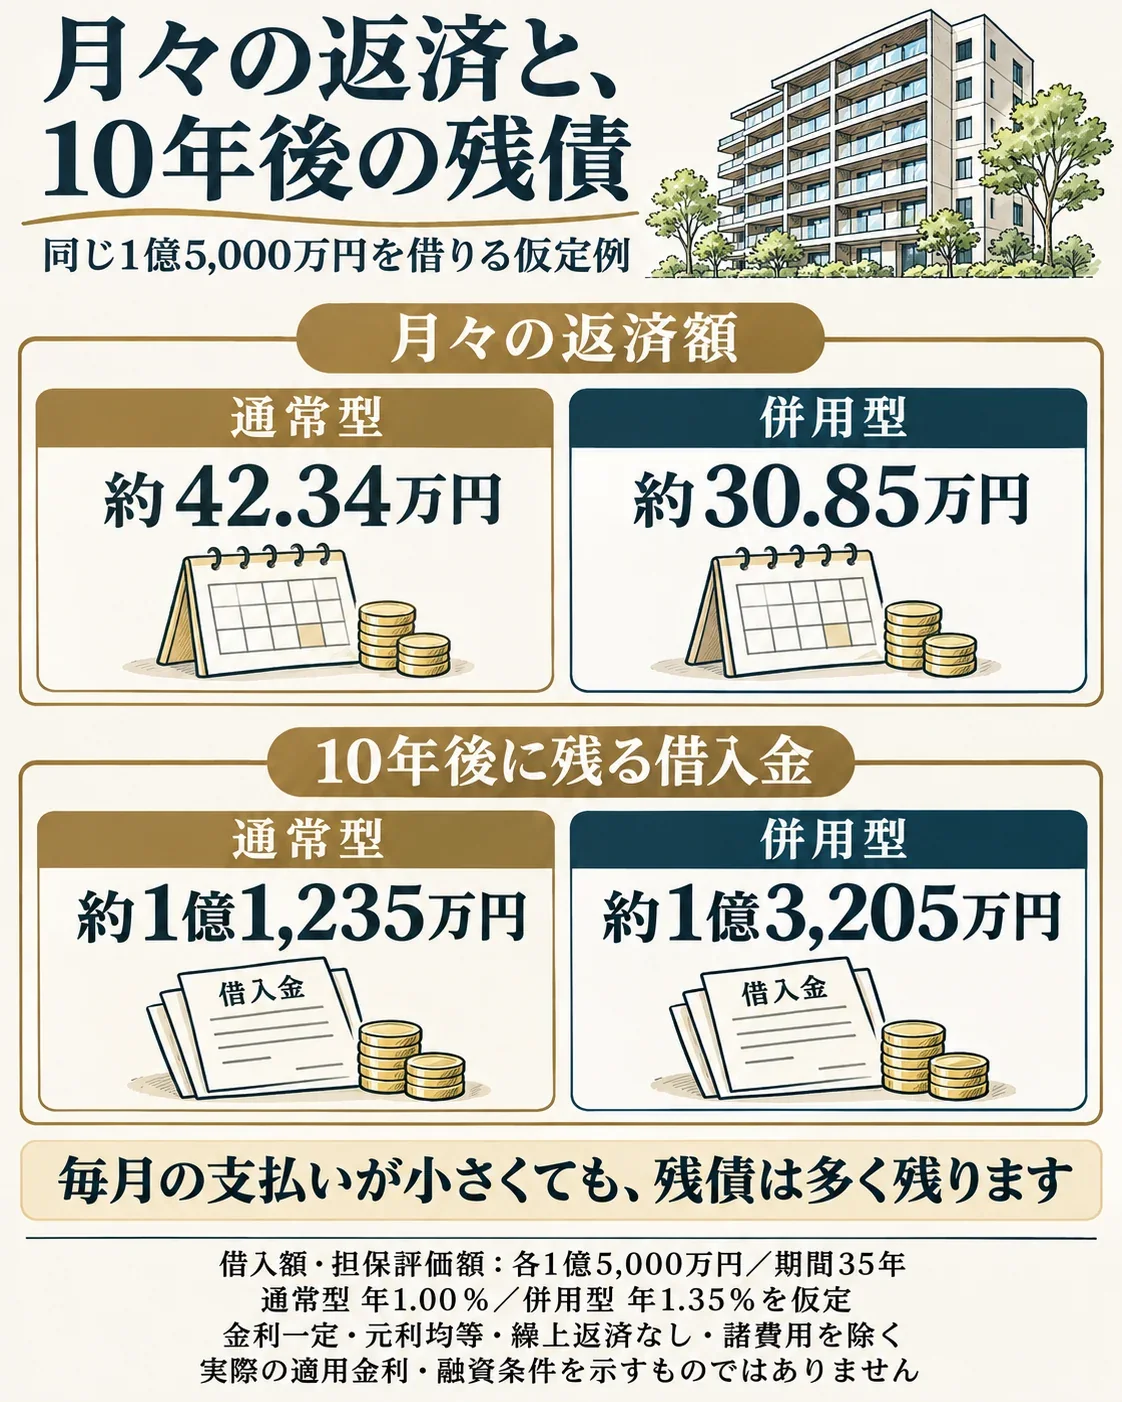
仕組みを比べるため、借入額と担保評価額をともに1億5,000万円、期間35年とした架空の試算を見てみます。通常型を年1.00%、併用型を年1.35%と仮定し、期間中の金利は変わらないものとします。毎月返す部分は元利均等、ボーナス返済・繰上返済なし。現在の適用金利や融資見積もりを示す例ではありません。
スマートフォンでは表を左右にスクロールできます。
| 比較項目 | 通常型 仮定 年1.00% | 併用型 仮定 年1.35% |
|---|---|---|
| 毎月の返済 | 約42.34万円 | 約30.85万円 |
| 10年返済後の残債 | 約1億1,235万円 | 約1億3,205万円 |
| 最終回にまとめて返す元金 | なし | 7,500万円 |
| 35年間の元利返済総額 | 約1億7,784万円 | 約2億459万円 |
Anseraによる概算。総額には併用型の最終一括返済元金を含みます。事務手数料、登記費用、印紙税、保険料、管理費・修繕積立金などは含みません。各欄は計算後に四捨五入しています。
この条件では月々の返済が約11.49万円小さくなる一方、元利返済総額は約2,675万円多くなります。また、10年後の残債にも約1,970万円の差があります。毎月の支払額と総額を分けると、返済方法の違いが見えてきます。
住み替えるなら、売却時の残債まで見る
この試算の併用型で10年後に売却すると仮定した場合、返す必要がある残債は約1億3,205万円です。仮に売却代金が1億3,000万円なら、諸費用を差し引く前でも約205万円が不足する計算になります。将来の価格予測ではなく、返済計画を確かめるための例です。
銀行も、将来の住宅価格を保証する商品ではないことと、売却代金で完済できない場合には自己資金などが必要になることを案内しています。住み続ける場合も、一括返済する元金の準備が必要です。将来の借換えを確定した返済手段として扱うことはできません。[2]
港区の購入検討で押さえたい利用条件
- 取扱地域は東京23区、横浜市・川崎市、大阪市。新築・中古マンションが対象です。
- 発表時の対象条件は担保評価額1億円以上。売出価格だけでは対象か判断できません。
- 前年年収1,000万円以上が条件。ペアローンはどちらか一方がこの年収条件を満たす必要があります。借入時18〜65歳、完済時80歳未満などの条件と審査もあります。
- 借入期間は最長35年、融資額は500万円〜3億円。ただし担保評価額に500万円を加えた範囲内です。
- 居住用の購入資金と諸費用が対象で、賃貸目的には利用できません。中古は最終返済時の築年数が65年以下であることが条件です。
銀行が公表している金利上乗せは年0.35ポイントで、実際には借入実行日の金利が適用されます。事務手数料は融資額の2.20%(税込)。1億5,000万円なら330万円で、上の比較試算には含めていません。[1] [2] [3]
定期借地権のマンションは、対象と決めつけない
2026年8月3日現在の商品概要説明書には、借地上の物件は取扱いできないと記載されています。発表文の開発背景に定期借地権への言及があっても、個別物件で利用できることを意味しません。港区では土地の権利が異なるマンションを比較する機会もあるため、候補物件の権利関係と商品条件を照合する必要があります。[3]
Anseraが購入前に整理したいこと
比較の出発点は、ご自身が住みたい物件と、その住まいを保有する予定の期間です。毎月の返済に管理費・修繕積立金を加え、自己資金をどこまで残すか、住み替え時に残債をどう返すかを並べて確認します。
毎月の返済額を抑えられることだけを理由に、購入予算を引き上げる判断は避けたいところです。候補住戸の資料と、金融機関から提示された返済計画を合わせて比較しましょう。
気になるマンションがあれば、物件URLや販売図面を起点に、価格・月々の負担・管理や修繕の確認項目をAnseraへご相談ください。融資の可否、担保評価、適用金利は金融機関の審査・提示条件によります。
申込みと確認資料
本商品は銀行代理業者・提携不動産会社経由の申込みに限られます。本記事はAnseraが同行の代理店・提携先であることや、この商品の申込みを受け付けることを示すものではありません。[2]
- ドコモSMTBネット銀行(旧住信SBIネット銀行)2026年6月1日プレスリリース
- ドコモSMTBネット銀行「期日一括返済併用型住宅ローン」商品ページ
- 商品概要説明書「住宅ローン(期日一括返済併用型)」2026年8月3日現在
情報確認日:2026年11月2日。条件は変更されるため、検討時には銀行の最新の商品概要と個別提示条件を確認してください。